“청년미래적금, 이거 진짜 가입해야 하는 거 맞아?” 요즘 주변에서 이 질문을 자주 받습니다. 2026년 들어 가장 화제가 된 청년 정책이 바로 이 청년미래적금인데요, 기존 청년도약계좌가 신규 가입을 멈추면서 그 자리를 이어받은 새 제도라 관심이 뜨겁습니다. 더구나 첫 신청이 6월 22일부터 7월 3일까지로 정해져 있어서, 지금이 딱 알아둬야 할 타이밍이에요. 복잡해 보이지만 핵심만 추리면 생각보다 간단합니다. 천천히 짚어볼게요.
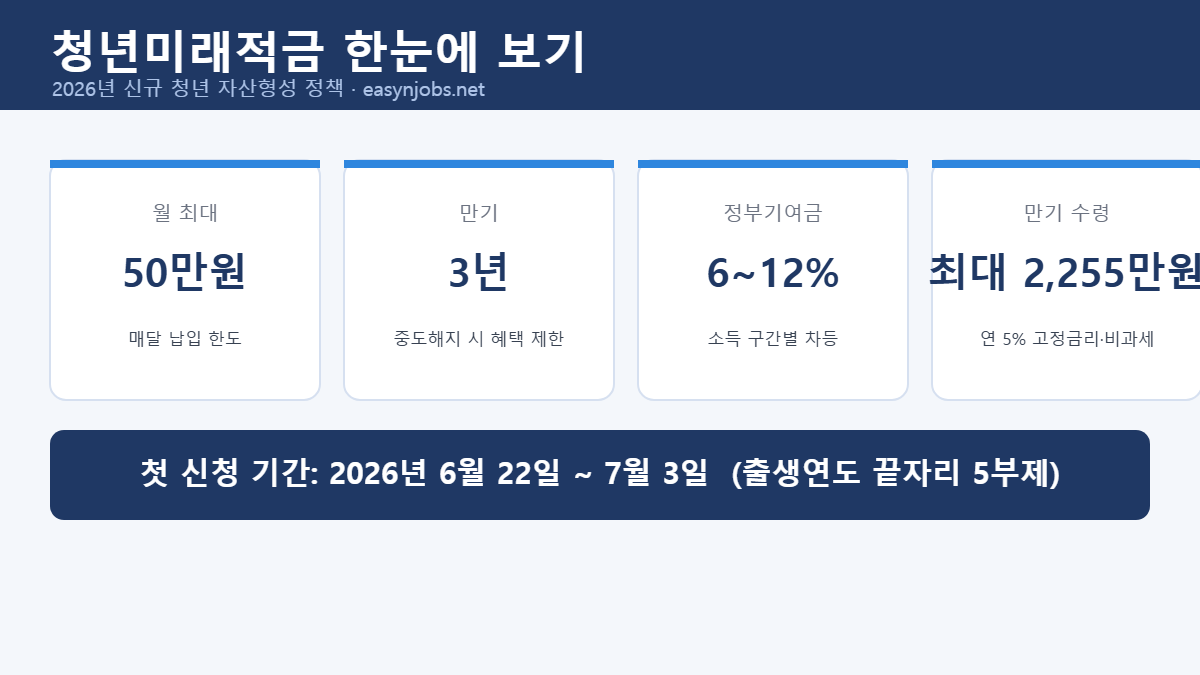
청년미래적금, 한 줄로 요약하면?
만 19~34세 청년이 매달 최대 50만원씩 3년간 저축하면, 정부가 납입액의 6~12%를 얹어주고 이자에는 세금도 안 붙는 정책형 적금입니다. 끝까지 채우면 만기에 최대 약 2,255만원을 받습니다.
일반 적금과 가장 다른 점은 두 가지예요. 첫째, 내가 넣은 돈에 정부가 기여금을 추가로 보태준다는 것. 둘째, 보통 이자에서 떼가는 15.4%의 세금을 한 푼도 떼지 않는다는 것. 이 두 가지 덕분에 같은 돈을 시중은행 적금에 넣는 것보다 수익이 훨씬 큽니다.
나도 가입할 수 있을까? — 자격 조건
가입 자격은 나이, 개인소득, 가구소득 이렇게 세 가지를 봅니다. 하나라도 기준을 넘으면 가입이 안 되니 본인 상황을 꼭 확인하세요.
| 구분 | 기준 |
|---|---|
| 나이 | 만 19세 ~ 34세 (병역 이행 기간은 최대 6년까지 빼고 계산) |
| 개인소득 | 연 7,500만원 이하 (종합소득금액 기준 6,300만원 이하) |
| 가구소득 | 기준 중위소득 200% 이하 (맞벌이 2인 가구는 250% 이하) |
| 소상공인 | 연 매출 3억원 이하면 사업소득자도 가능 |
여기서 헷갈리기 쉬운 부분이 “개인소득”과 “가구소득”을 따로 본다는 점이에요. 내 소득이 기준 안에 들어도 가구 전체 소득이 중위소득 200%를 넘으면 탈락할 수 있습니다. 반대로 사회초년생이라 소득이 적다면 대부분 무난히 통과합니다.
우대형과 일반형, 뭐가 다를까?
청년미래적금은 소득 수준에 따라 우대형과 일반형으로 나뉘고, 여기서 정부가 보태주는 기여율이 6%냐 12%냐로 갈립니다. 같은 50만원을 넣어도 우대형이면 기여금이 두 배라, 본인이 어디에 해당하는지 아는 게 정말 중요해요.
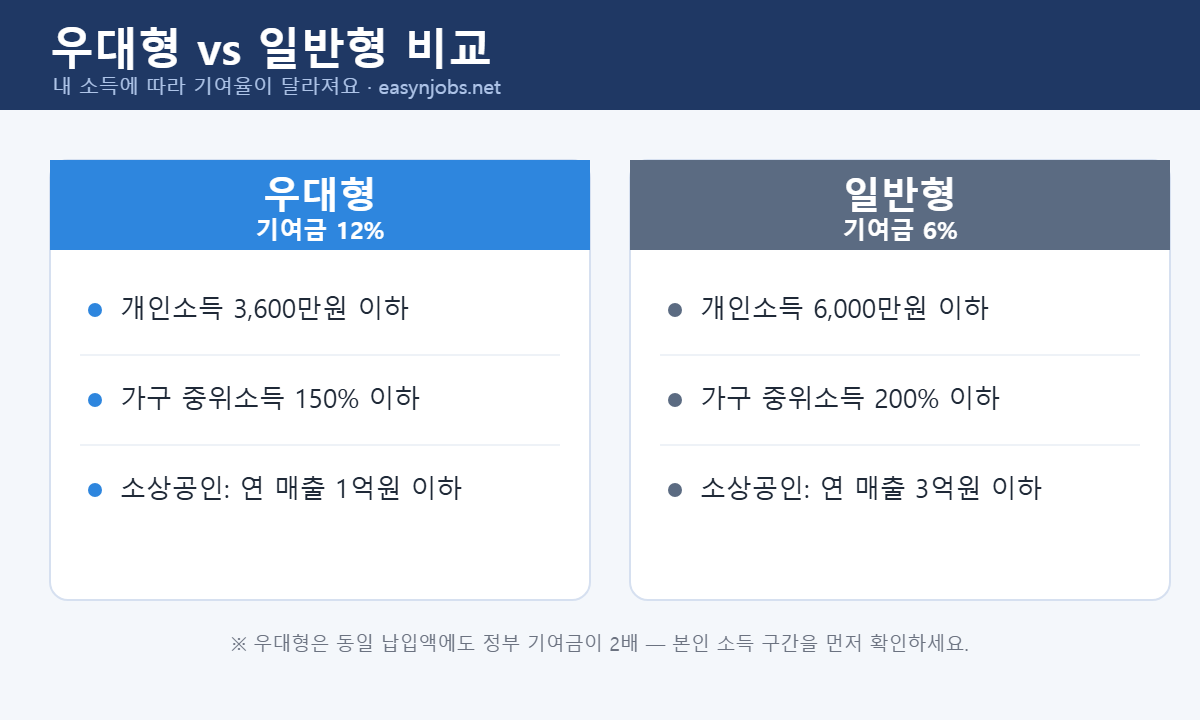
정리하면, 소득이 낮을수록 더 많은 기여금을 받는 구조예요. 사회초년생이거나 소득이 적은 편이라면 우대형에 해당할 가능성이 높으니, 기여금 혜택을 제대로 챙길 수 있습니다.
그래서 3년 뒤에 얼마를 받게 되나요?
가장 궁금한 부분이죠. 매달 50만원씩 3년(36개월)을 채우면 내가 넣은 원금만 1,800만원입니다. 여기에 정부 기여금과 연 5% 고정금리 이자가 붙고, 그 이자에 세금이 면제되기 때문에 최종적으로 최대 약 2,255만원까지 모이게 됩니다. 단순히 은행 적금에 넣었다면 세금을 떼고 이만큼을 만들기 어렵죠. 사실상 “정부가 보너스를 얹어주는 적금”이라고 보면 됩니다.
물론 매달 50만원이 부담될 수도 있어요. 그럴 땐 형편에 맞게 금액을 줄여서 납입해도 됩니다. 다만 기여금은 납입한 만큼 비례해서 붙으니, 가능하다면 한도를 채우는 쪽이 이득입니다.
신청 기간과 방법 (5부제 주의!)
- 첫 신청 기간: 2026년 6월 22일(월) ~ 7월 3일(금)
- 첫 주는 5부제: 신청자가 몰리는 것을 막기 위해 출생연도 끝자리에 따라 신청일이 나뉩니다
- 신청처: 청년미래적금을 취급하는 시중은행 앱 또는 영업점(약 15개 은행 예정)
- 문의: 서민금융진흥원 ☎ 1397
출생연도 끝자리 5부제는 첫 주에만 적용되니, 본인 요일을 놓쳤더라도 둘째 주에는 자유롭게 신청할 수 있어요. 너무 조급해할 필요는 없습니다.
청년도약계좌 가입자는 갈아탈 수 있나요?
네, 가능합니다. 기존 청년도약계좌를 가지고 있는데 청년미래적금 조건도 충족한다면, 이번 첫 가입 기간에 한해 갈아타기를 할 수 있어요. 다만 두 상품은 만기(5년 vs 3년)와 납입 한도(70만원 vs 50만원)가 달라서, 무조건 갈아타는 게 정답은 아닙니다. 도약계좌 만기가 얼마 안 남았다면 그대로 유지하는 게 나을 수도 있고요. 본인 상황에 맞게 따져보세요. (자세한 비교는 아래 관련 글에서 다뤘습니다.)
신청 전 꼭 챙길 체크리스트
- 내 개인소득·가구소득이 기준 안에 드는지 먼저 확인 (탈락 사유 1순위)
- 우대형인지 일반형인지 미리 파악해 기여금 규모 예상
- 첫 주 신청이라면 내 출생연도 끝자리 요일 확인
- 매달 납입 가능한 현실적인 금액 정하기 (무리하면 중도해지 위험)
- 중도해지하면 기여금·비과세 혜택이 줄어드니 끝까지 유지할 계획 세우기
자주 묻는 질문
Q. 소득이 아예 없는 학생도 가입되나요?
일정 수준의 소득 요건을 충족해야 해서, 소득이 전혀 없으면 가입이 어려울 수 있습니다. 아르바이트 등 신고된 소득이 있다면 가능성이 있으니 취급 은행에 확인해 보세요.
Q. 중간에 급하게 돈이 필요하면 어떻게 되나요?
중도해지는 가능하지만, 정부 기여금과 비과세 혜택을 제대로 못 받게 됩니다. 그래서 처음부터 무리하지 않는 금액으로 시작하는 게 중요해요.
Q. 청년도약계좌랑 둘 다 가입할 수 있나요?
두 상품을 동시에 유지하는 것은 원칙적으로 제한됩니다. 갈아타기 형태로 전환하는 방식이라고 이해하시면 됩니다.
Q. 5부제 요일을 놓치면 못 받나요?
아니요. 5부제는 첫 주에만 적용되고, 이후에는 기간 내 아무 때나 신청할 수 있습니다.
마무리
청년미래적금은 “넣을 수만 있다면 안 할 이유가 없는” 제도에 가깝습니다. 정부 기여금에 비과세까지 더해지니, 같은 돈을 그냥 통장에 두는 것과는 3년 뒤 결과가 꽤 달라지거든요. 자격이 된다면 첫 신청 기간을 놓치지 말고 챙기시길 바랍니다.
👉 함께 보면 좋은 글: 청년도약계좌 2026 총정리 (갈아타기·비교) · 2026 정부지원금 총정리
※ 본 글은 일반적인 정보 제공을 목적으로 하며 특정 금융상품 가입을 권유하지 않습니다. 기여율·금리·자격 요건은 변동될 수 있으니, 가입 전 취급 은행과 서민금융진흥원(1397) 등 공식 채널에서 최신 내용을 반드시 확인하시기 바랍니다.